Un actif immobilier est un bien immobilier (logement, local commercial, bureau, terrain ou parts de société immobilière) que l’on détient parce qu’il a une valeur et qu’il peut rapporter des loyers ou une plus-value. Le terme ne recouvre pas exactement la même chose pour un particulier, un comptable et un investisseur.
Actif immobilier : la définition simple
En langage courant, un actif est ce que l’on possède et qui a une valeur. Un actif immobilier est donc un élément de patrimoine rattaché à un immeuble : une maison, un appartement, un local, mais aussi un terrain nu.
Un terrain est bien un bien immobilier, même sans construction. C’est le sol et ce qui y est durablement attaché qui font l’immeuble, d’où la place du notaire dans toute vente.
L’immobilier est donc un actif au sens patrimonial, qu’il soit loué ou non. Reste à savoir s’il rapporte de l’argent, question traitée plus bas.
Actif immobilier ou actif mobilier : la différence
L’actif mobilier regroupe tout le reste du patrimoine : meubles, véhicules, mais aussi l’épargne et les placements financiers. Un Livret A, des actions ou un compte bancaire sont des biens mobiliers, car ils ne sont pas attachés à un sol.
Une nuance mérite attention : les parts de SCPI sont des titres, donc mobiliers sur le plan juridique, mais l’argent collecté sert à acheter des immeubles. On les range avec l’immobilier dans une stratégie de placement, sans oublier leur nature de titre.
Quand un bien devient un actif, ou pèse comme un passif
Pour un investisseur, un actif est un bien qui met de l’argent dans la poche, un passif un bien qui en retire. Un studio loué 600€ par mois, avec 150€ de charges et de taxe foncière mensualisées et une mensualité de crédit de 350€, dégage un solde positif de 100€.
La résidence principale financée à crédit relève plutôt du passif : elle coûte chaque mois en mensualité, en entretien et en taxe, sans loyer en face. Elle reste une valeur patrimoniale, mais elle ne produit aucun revenu.
Un bien peut basculer d’une catégorie à l’autre. Un local vacant pendant des mois ou un logement sous-loué devient un passif, alors qu’un bien bien géré gagne en rendement, comme le montrent les stratégies pour augmenter la rentabilité d’un investissement locatif.
Les grandes familles d’actifs immobiliers
On classe les actifs selon leur usage, parce que le locataire et le risque changent d’une famille à l’autre.
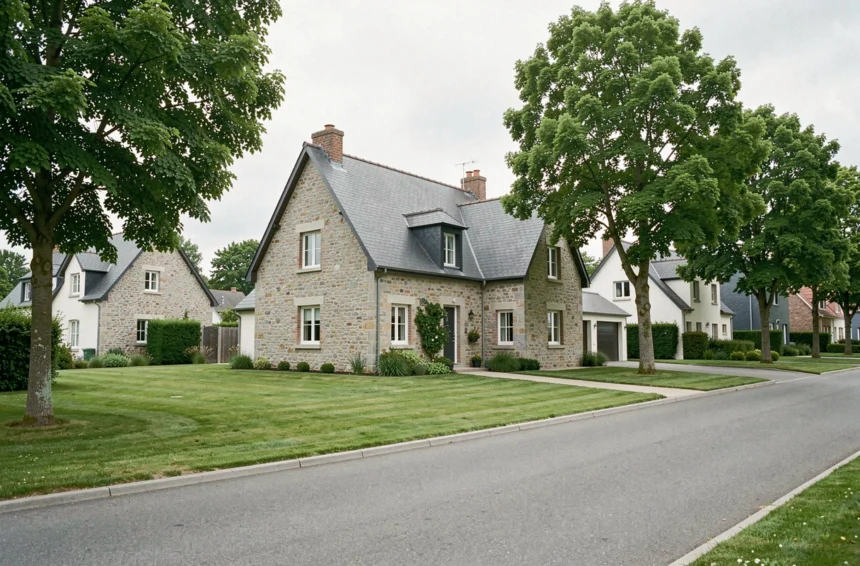
- Résidentiel : appartements et maisons, loués à des particuliers. La demande est stable, la gestion plus lourde, avec un turn-over des locataires à prévoir. Le neuf et l’ancien n’offrent pas les mêmes avantages, comme le détaille l’intérêt d’investir dans le neuf.
- Bureaux : loués à des entreprises par baux longs, mais exposés au télétravail et à la vacance en fin de bail.
- Commerces : le loyer dépend de l’emplacement et de la santé de l’enseigne locataire, avec un risque lié à l’évolution des achats en ligne.
- Logistique et entrepôts : demandés pour le stockage et la livraison, avec des locataires peu nombreux.
- Terrains : aucun loyer immédiat, la valeur repose sur la constructibilité.
- Hôtellerie et santé : résidences hôtelières, maisons de retraite, souvent gérées par un exploitant unique.
Détenir un actif immobilier en direct ou par la pierre-papier
La détention directe consiste à acheter le bien, seul, en couple ou via une SCI. Elle demande un apport, souvent un emprunt, et la gestion du bien (locataires, travaux, charges). Préparer son dossier de prêt immobilier devient alors une étape à part entière.
La pierre-papier passe par des parts de société. Selon l’AMF, une SCPI permet d’être copropriétaire d’un patrimoine immobilier avec un budget réduit, de 150 à 1 000€ la part en moyenne, la gestion étant confiée à une société de gestion.
Les frais sont prélevés à la souscription, chaque année pour la gestion et à la cession des parts. Le revenu varie à la hausse comme à la baisse, et ni le rendement ni le capital ne sont garantis.
Les OPCI, non cotés, et les sociétés d’investissement immobilier cotées (SIIC) complètent cette famille. Les SIIC se négocient en Bourse, donc se revendent plus vite, mais leur cours bouge chaque jour.
L’actif immobilier dans un bilan d’entreprise
Dans la comptabilité d’une entreprise, un immeuble que l’on garde durablement pour son activité est un actif immobilisé. Il figure au bilan à sa valeur d’acquisition.
Le terrain et la construction s’enregistrent séparément : la construction s’amortit sur sa durée d’utilisation, le terrain ne s’amortit pas. Cette distinction explique pourquoi la valeur du sol compte autant dans un achat d’immeuble de société.
Chez les professionnels, l’asset management immobilier désigne la gestion d’un portefeuille d’actifs pour en augmenter la valeur et le revenu : arbitrage des ventes, renégociation des baux, travaux.
Comment évaluer un actif immobilier
La valeur de marché se détermine par comparaison avec des ventes récentes de biens proches, de même surface et de même état.
Le rendement locatif brut rapporte le loyer annuel au prix d’achat. Un bien acheté 200 000€ qui rapporte 800€ par mois, soit 9 600€ par an, affiche un rendement brut de 4,8 %.
Le rendement net retire les charges non récupérables, la taxe foncière et les frais de gestion avant de diviser par le coût total, frais d’acquisition compris. Il est toujours inférieur au brut.
Quatre critères départagent un bon actif d’un bien coûteux :
- l’emplacement, qui conditionne la demande locative et la revente ;
- l’état du bien et les travaux à prévoir, vérifiés avec les diagnostics ;
- la liquidité, c’est-à-dire le délai réaliste pour revendre ;
- le niveau des charges et de la fiscalité, qui pèse sur le rendement net.
Ces vérifications évitent la plupart des pièges d’un premier achat, détaillés dans les erreurs courantes à l’achat.
Un actif immobilier se juge donc sur ce qu’il rapporte une fois les charges payées, pas sur son prix d’achat. Un petit bien bien placé et bien loué vaut plus qu’un grand bien vide.