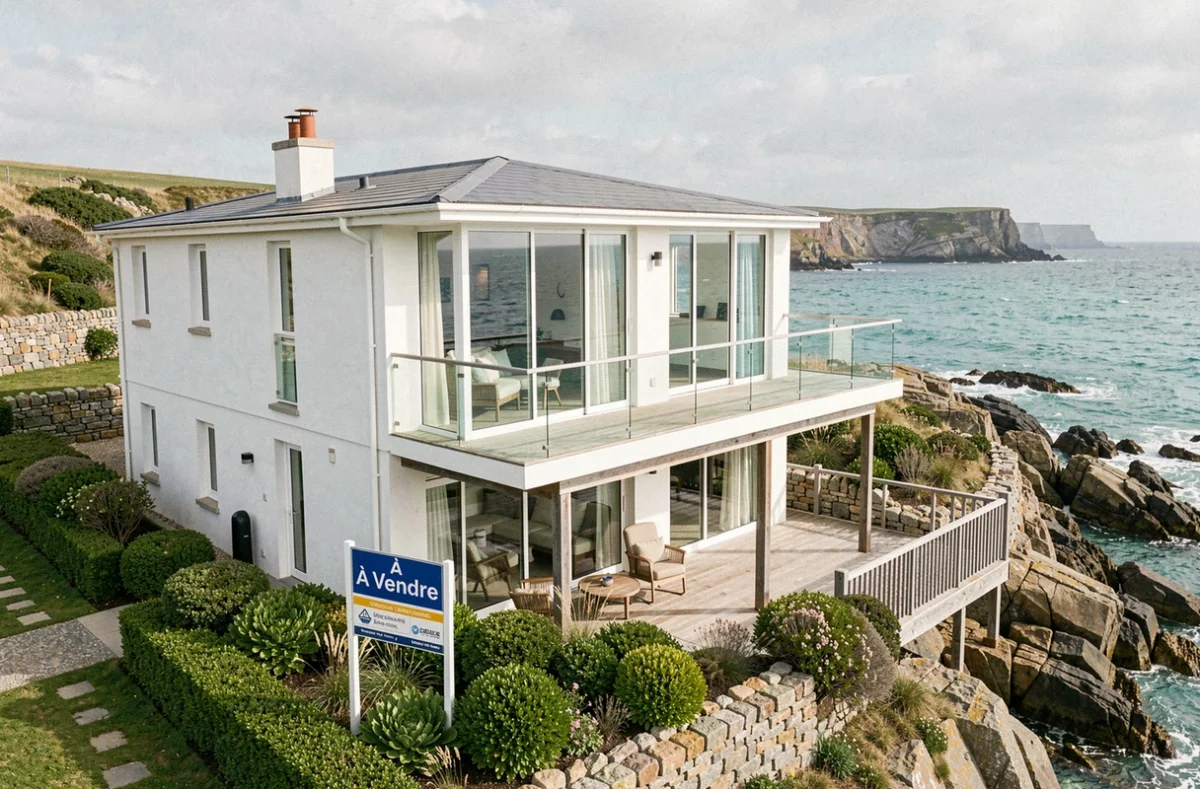
Acheter une maison à vendre en bord de mer en 2026, c’est souvent un projet de longue date. La vue sur l’océan, la proximité de la plage, le sentiment de liberté : tout cela est réel. Mais le marché littoral français traverse une période où ces atouts ne suffisent plus à tout expliquer. Les conditions d’achat, les risques environnementaux et les règles qui encadrent ces biens ont évolué. Voici ce qu’il faut comprendre avant de signer.
Ce que les prix en bord de mer ne disent pas toujours
Vous avez déjà remarqué que deux maisons similaires, à quelques rues de la plage, peuvent afficher des prix très différents ? La vue mer soutient la demande et pousse les prix à la hausse, même dans des zones exposées à des risques côtiers. Des études locales indiquent que l’érosion ne s’accompagne pas nécessairement d’une baisse visible des prix affichés.
Autrement dit, le prix demandé ne reflète pas automatiquement le risque réel du bien. Un acheteur qui compare des annonces sans croiser les données de risque peut payer un bien davantage qu’il ne vaut sur le long terme.
Pour comparer sérieusement, il faut regarder des transactions réellement comparables : même exposition, même distance au rivage, même situation réglementaire. Le prix au mètre carré moyen d’une commune littorale ne suffit pas à évaluer un bien précis.
Risques climatiques littoraux : deux réalités distinctes à ne pas confondre
Quand on parle de risques en bord de mer, deux phénomènes sont souvent mélangés : le recul du trait de côte et la submersion marine. Ce sont deux choses différentes, avec des règles et des garanties différentes.
Le recul du trait de côte est une évolution progressive du rivage. La terre recule, lentement, sur des années. La submersion marine, elle, est une inondation temporaire par la mer, souvent liée à une tempête ou une forte marée. Ces deux risques ne se gèrent pas de la même façon et ne sont pas couverts par les mêmes protections.
Le Cerema, via Service-Public.fr, précise en 2026 qu’il faut examiner séparément les cartes locales d’exposition à l’érosion, les documents d’urbanisme et les plans de prévention du risque de submersion. Une seule vérification ne remplace pas les deux.
Une commune peut figurer sur la liste officielle des territoires concernés par l’érosion sans que cela implique un risque immédiat pour chaque maison. Le zonage local et les règles d’urbanisme de la parcelle sont les seuls éléments décisifs. C’est en mairie et dans le PLU qu’on trouve la réponse, pas sur une carte nationale.
L’état des risques : un document utile, mais incomplet
Lors d’une vente, le vendeur remet obligatoirement un état des risques à l’acheteur. Ce document liste les aléas reconnus sur la commune. C’est un point de départ, pas une expertise.
Selon l’article L. 125-5 du Code de l’environnement, cette information est obligatoire. Mais elle ne dit pas si le bien est protégé par une digue, si le terrain a un historique d’inondation ou si l’assurance sera facilement obtenue. Il faut donc croiser ce document avec d’autres sources.
- Le zonage du PLU (plan local d’urbanisme) : il précise ce qu’on peut construire, rénover ou agrandir sur la parcelle. Une maison en zone soumise à des règles spéciales peut avoir des possibilités de travaux très limitées.
- L’historique du terrain : les sinistres passés, les demandes d’indemnisation au titre de catastrophe naturelle, sont des informations accessibles et révélatrices.
- La couverture d’assurance : certains assureurs refusent ou majorent fortement les primes pour les biens littoraux exposés. Vérifier avant l’achat, pas après.
Une étude de l’Insee publiée le 3 novembre 2026 (Documents de travail n° 2026-18) rappelle que les logements peuvent être exposés à plusieurs aléas simultanément : retrait-gonflement des argiles, inondations et submersion marine. Pour un bien littoral, cela justifie de vérifier les risques cumulés à l’adresse, pas seulement l’érosion du rivage.
Travaux et revente : les questions à poser avant d’acheter
Acheter une maison en bord de mer, c’est souvent acheter un bien qui nécessite des travaux. Isolation, toiture, ouvertures exposées aux embruns : l’entretien est plus fréquent et plus coûteux qu’à l’intérieur des terres.
Mais les possibilités de rénovation dépendent directement du zonage. Dans certaines zones littorales, les règles d’urbanisme encadrent strictement les extensions, les surélévations ou même le remplacement de certains éléments. Avant d’acheter, il est utile de demander si les travaux envisagés sont autorisés sur cette parcelle précise.
La question de la revente mérite aussi une réflexion honnête. Sur un prêt de vingt ans, le marché littoral peut évoluer significativement. Si les risques climatiques deviennent mieux intégrés dans les prix, les biens les plus exposés pourraient perdre de leur valeur relative. Ce n’est pas une certitude, mais c’est une variable à intégrer dans le calcul.
Marché littoral en 2026 : les zones qui attirent encore
Malgré ces contraintes, le marché des maisons en bord de mer reste actif en France. La demande pour les côtes atlantique, bretonne et méditerranéenne est soutenue, notamment pour les résidences secondaires et les biens à vocation locative saisonnière.
Les acheteurs en 2026 sont souvent mieux informés qu’il y a quelques années sur les risques climatiques. Les biens les mieux situés en termes de risques restent attractifs, tandis que les biens exposés commencent à susciter davantage de questions lors des négociations.
Sur le littoral, les primo-accédants qui ciblent des biens moins exposés et moins chers restent les profils les plus actifs en 2026.
- Les communes du Morbihan, du Finistère et de la Vendée concentrent une demande régulière, avec des marchés qui résistent bien aux cycles nationaux.
- La Méditerranée présente des écarts importants : certaines adresses restent très recherchées tandis que d’autres accusent une stagnation liée aux difficultés d’assurance ou aux contraintes de rénovation énergétique.
- Le bassin d’Arcachon et le Cap-Ferret conservent une attractivité forte, mais les prix y sont élevés et les risques de submersion locaux méritent une vérification parcelle par parcelle.
Acheter une maison en bord de mer en 2026 reste un projet réalisable et souvent judicieux, à condition de ne pas se limiter à la vue depuis la terrasse. Vérifier les risques à l’adresse, pas à l’échelle de la commune, comprendre ce que le PLU autorise vraiment et anticiper la question de l’assurance : ce sont les trois étapes qui font la différence entre un achat solide et une belle vue sur un dossier complexe.